

本文作者——孔新|环球时报武器航天特约撰稿人
加尔各答地铁紫线贯通那天,印度铁道部长阿什维尼·维什瑙亲自去了现场。他站在一台名叫“杜加尔”的泥水盾构机旁边,面对镜头宣布:
印度在盾构机领域取得了“历史性突破”,从此可以摆脱对中国的依赖了。
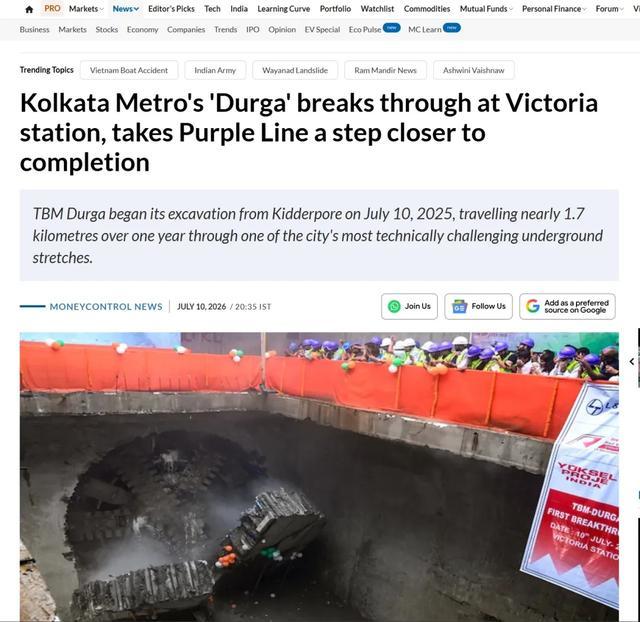
(盾构机突破隧道的那一刻,在印度引起轰动)
这条隧道全长1.75千米,在印度国内确实算是个大工程。部长这番话一出,印度媒体立刻跟进,铺天盖地报道“印度制造”的崛起。但稍微懂行的人听完都忍不住摇头——这台机器的核心零件上全是德语——这场面,怎么看都像是给一台组装货办了场庆功宴。
真相要从20年前说起。
2007年,德国海瑞克公司在泰米尔纳德邦的金奈建了座组装基地。从那以后,印度就有了“本土”盾构机产能。
但所谓本土化,干的其实是焊接外壳、拼装台车、拧螺丝接管路这些体力活。核心部件从哪来?要么从德国施瓦瑙总部空运,要么从海瑞克的中国工厂发运。印度工人连核心部件的图纸长什么样都不知道,手艺活儿干完了,最后贴个“印度制造”的标签就算完事。
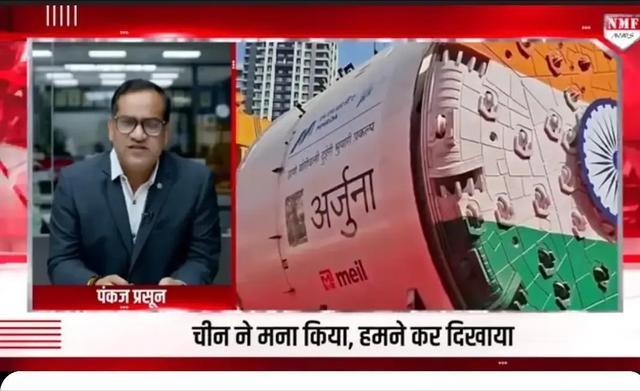
(盾构机的组装成为印度新闻的重要报道内容)
这种拧螺丝贴标签的模式,一运转就是快20年,换了几茬工人,流程一点没变。
印度媒体最喜欢炒作的一个数字是70%本土化率。听起来挺唬人,但这个数字是按重量算的,完全是个文字游戏。
一台盾构机的外壳、管路、扶手、台车这些钢结构,重量确实占了整机的70%以上,但它们只贡献了设备总价值的10%到30%。真正值钱的东西——主轴承、液压系统、电气控制系统、刀盘上的合金刀头——100%靠进口。核心技术权限锁在德国施瓦瑙总部的服务器里,印度这边连边都摸不到。
打个比方,你买了一辆进口豪车,自己装了个方向盘套、换了脚垫,然后对外宣称这台车70%是你自己造的。印度人玩的差不多就是这个套路。
海瑞克金奈工厂后来扩建过几次,外表看着越来越气派,可职能从来没变过:初级加工、非核心组装。直径13米以上的大型盾构机,印度连独立完成总装都做不到,核心模块必须从德国或者中国广州基地运过来。
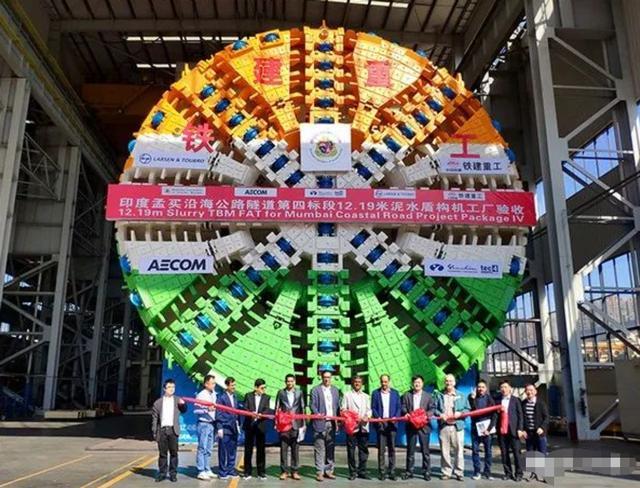
(印度从中国进口了不少盾构机)
印度本土企业里,塔塔、马恒达算是重工领域的大佬了,但它们能造的盾构机最大直径只有4米左右,挖个小排水隧道还行。印度地质条件复杂得很,硬岩和软土交错,修地铁、建高铁至少需要直径12米以上的大直径设备。这种高端机型,印度别说造了,连像样的参考样品都凑不齐。
更离谱的是那桩“拆机翻车”的往事。
印度曾经花了10亿人民币从中国买了8台盾构机,心想拆开看看,照着仿制一下,走个捷径。为了防止中国工程师看出端倪,印方还以“国家安全”为由拒绝中方技术人员入境指导组装。
8台机器拆完,零件散落一地,线路接错、密封失效、系统彻底错乱,根本装不回去。好好的设备就这么瘫在工地上成了摆设,最后只能厚着脸皮向中国方面求援,场面一度相当尴尬。
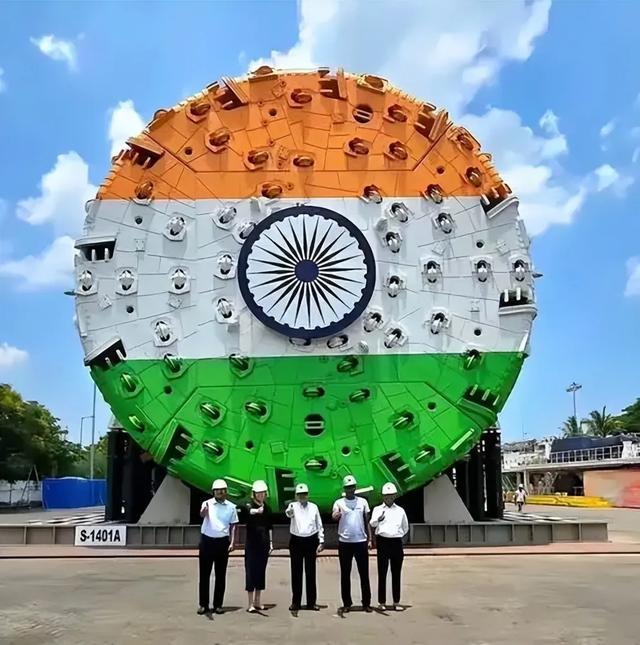
(印度的宣传名不副实)
想靠拆一台盾构机就偷师成功?这个想法本身就天真得可笑。
一台盾构机集成了超过20000个零部件,横跨机械工程、液压传动、电气控制、材料科学、地质力学等十余门学科。它的壁垒不在那些看得见摸得着的钢铁零件上,而在材料配方、密封工艺、系统集成逻辑,以及海量地质掘进数据的积累里。
一台盾构机下井之后,要面对什么样的岩层、什么时候该加大推力、遇到断层怎么调整刀盘转速,这些经验是靠上万次现场试验和几十年工程迭代一点点堆出来的。不是拆几台机器就能抄走的,更不是照着零件画个图纸就能搞定的。
从法律和供应链的现实来看,印度想扶植一个能替代中国的盾构机产能,可能性基本为零。
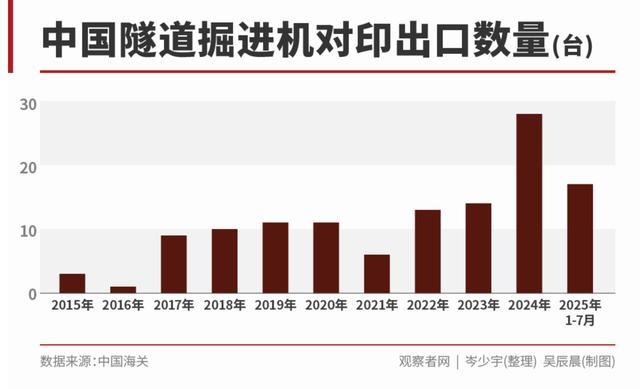
海瑞克在中国的广州和成都基地是外商独资的完整制造中心,从精密加工、核心部件集成到超大直径整机总装,全链条都能自己搞定。更重要的是,这两个基地深度嵌入了中国长三角、珠三角的产业链——特种钢材、稀土永磁电机、液压密封件,需要什么,周边几百公里内都能找到供应商。
这种配套密度,印度根本复制不了。
中国还有《出口管制法》《两用物项出口管制条例》《技术进出口管理条例》等法律武器。盾构机涉及的大型装备设计制造技术、含稀土材料的驱动电机、主轴承工艺数据,统统在管控名单上。
海瑞克中国工厂就算想把核心产能、图纸、高端机床搬到印度,也得先过中国商务部这一关。就凭印度现在对华搞的那套歧视性管制,获批的可能性是零。
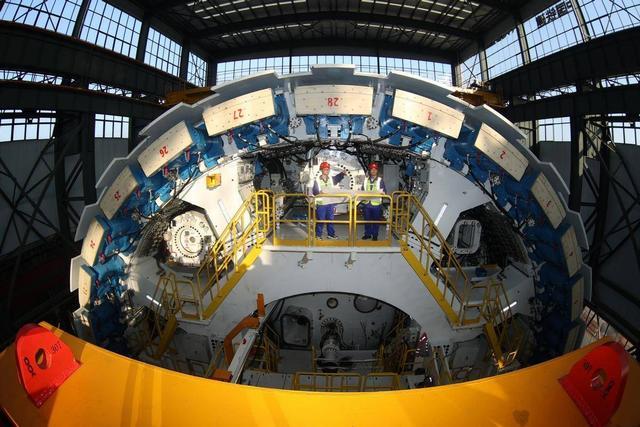
(盾构机技术十分复杂)
德国那边也完全不松口。
德国《对外贸易和支付法》和欧盟两用物项条例对向非欧盟国家转移高端装备核心技术有严苛审查。主轴承设计、控制算法、材料热处理工艺,这些在德国属于看家本领,是几代人积累下来的家底。
海瑞克要是敢把这些核心技术转移到工业配套残缺的印度,德国监管机构首先就不会放过它,搞不好还要吃刑事官司。
更要命的是,中国市场贡献了海瑞克全球收入的大头,得罪中国来讨好印度?这笔账怎么算都是亏的。两边一合计,印度想拿市场换技术?没门。
印度基建市场对盾构机的需求确实在爆发,地铁网络已经铺到了约1036千米,孟买到艾哈迈达巴德的高铁等工程也在推进,急需大直径设备。
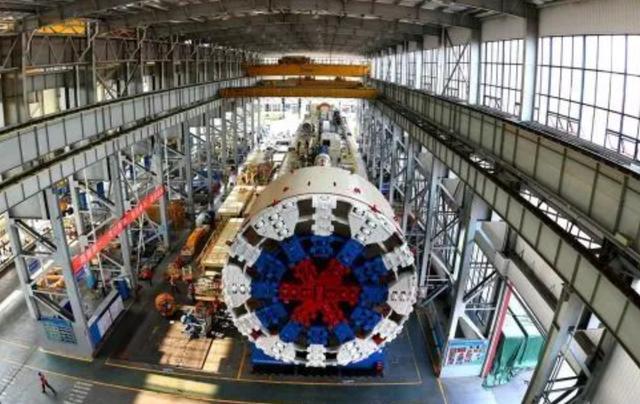
(中国出口俄罗斯的盾构机“胜利号”)
但印度政府的政治偏好制造了一个怪现象:一边对中国产品严防死守,一边又非要用盾构机不可。全球盾构机市场基本就是中国、德国、日本三家在玩,日本企业产能有限、报价又高,德国海瑞克就在这波“去中国化”的氛围里吃到了红利。
可问题是,海瑞克卖给印度的很多设备,尤其是那些复杂定制机型,产地标签上写的还是“中国制造”。
2024年到2025年这段时间,孟买高铁项目订购的3台超大直径盾构机,由海瑞克广州基地制造完成。结果因为印方没按时付尾款,加上中国《两用物项出口管制清单》的合规审查,这3台机器长期滞留在广州港出不了海。
这件事把印度的尴尬暴露得一清二楚——你以为换个德国牌子就能绕开中国供应链?太天真了。盾构机里的稀土电机、特种轴承、核心控制模块,哪一样都离不开中国供应商。德国只是贴了个牌,里子还是中国造。
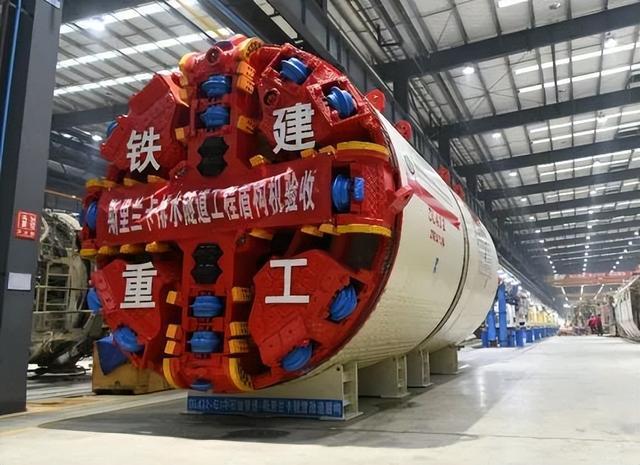
(中国出口斯里兰卡的盾构机)
在这种格局下,印度想用基建市场换技术的算盘,基本落空了。
德国企业不会交出家底,中国企业受法律与地缘政治制约也不会转移核心技术,印度工厂在可预见的未来只能继续干那70%重量的钢结构焊接,拧拧螺丝、焊焊钢板,核心部件该进口还得进口。
印度的短板不是某一个环节掉了链子,是整个工业体系都在补课阶段。
炼不出盾构机主轴承所需的高纯度轴承钢,搞不定大型精密磨削机床,缺少既懂机械又懂液压还懂地质的复合型工程师。就算是非核心部件,合格率一度跌到60%以下。没有完整的材料科学、精密制造、工业软件与工程数据体系打底,想自主造盾构机无异于空中楼阁。不是说印度人不够聪明或者不够努力,工业能力的积累急不得,该走的路一步都省不了。
中国盾构机走过的路,印度复制不了。
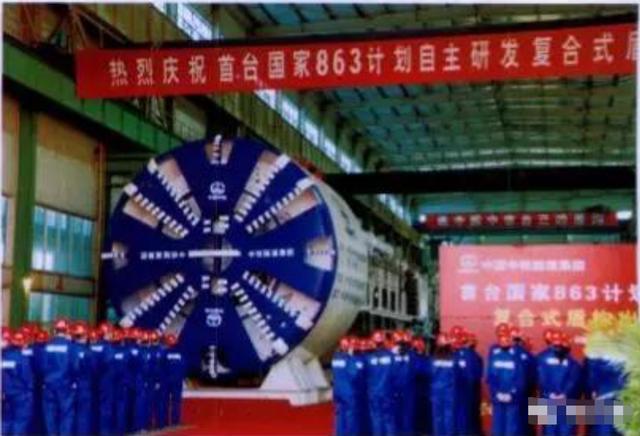
(2008年我国首台自主知识产权的盾构机下线)
2002年列入863计划,2007年首台自主复合式盾构机下线,再到如今全球市场占有率超过70%,核心部件主轴承国产化率从不足10%提升到约50%甚至更高。这背后是国家立项、校企联合、全产业链协同,还有几十年实打实的苦功。
没有什么市场换技术的捷径,就是一个坑一个坑踩过来、一个难题一个难题啃下来的。中间也有过失败、走过弯路,但从未想过靠拆解别人的设备来投机取巧。
说到底,盾构机不是刷上国旗配色就能变成国产货的魔术道具。它是几万个零件的精密配合,是材料、工艺、数据、经验的综合体。在印度基础工业没有实质性突破之前,所谓本土产能不过是一层印度铁壳包着一颗德国心脏,有些甚至心脏也是中国造的。
作品声明:仅在头条发布,观点不代表平台立场
盈立证券提示:文章来自网络,不代表本站观点。